


Betalinger hos Spinzen kan se enkle ut når norske kroner og flere betalingsmetoder vises i kassen, men forskjellen mellom innskudd og uttak er viktig. Før du vurderer https://www.padleforumet.com/no/, bør du undersøke hvilke metoder som faktisk er tilgjengelige for kontoen din, hvilke dokumenter som kan kreves, og hvilke grenser som gjelder. Betalingsoversiktene inneholder flere forbehold, og enkelte opplysninger varierer mellom presentasjonene. Derfor bør den aktive kassen og gjeldende vilkår veie tyngre enn generelle lister.
Hvilke betalingsmetoder kan være tilgjengelige?
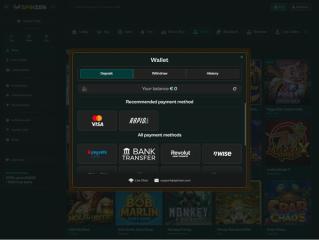
Betalingskassen oppgir et bredt utvalg metoder, men det betyr ikke at alle blir tilbudt til hver norsk konto. Kortbetaling med Visa eller Mastercard, bankoverføring og ulike elektroniske lommebøker er nevnt. Blant navnene finner man Skrill, Neteller, MiFinity, Revolut, Wise, Trustly, Zimpler, Paysafecard, Neosurf, Google Pay, Apple Pay og Jeton. I tillegg omtales flere kryptovalutaer, blant annet Bitcoin, Ethereum, Litecoin, Tether og USD Coin.
Et viktig skille er mellom det som står i en generell betalingsoversikt, og det som faktisk vises etter innlogging. Tilgjengelighet kan påvirkes av bostedsland, kontonivå, valuta, betalingsleverandør og tidligere bruk av en metode. En løsning som er synlig for én kunde, trenger derfor ikke være synlig for en annen. Det er også mulig at en metode støtter innskudd, men ikke uttak.
NOK er oppført som mulig kontovaluta, noe som kan gjøre oversikten enklere for norske brukere. Det fjerner likevel ikke risikoen for kostnader hos banken, kortutstederen eller betalingsleverandøren. Ved bruk av utenlandske tjenester eller kryptovaluta kan valutaveksling og nettverkskostnader komme i tillegg. Før en betaling sendes, bør du kontrollere beløp, valuta, eventuelle gebyrer og om metoden kan brukes videre ved et senere uttak.
Slik bør du kontrollere et uttak før du sender forespørselen
Start med å åpne uttaksdelen og se hvilke alternativer som faktisk vises på kontoen. Ikke anta at innskuddsmetoden automatisk kan brukes til å motta penger. Opplysningene beskriver bankoverføring, Skrill, Neteller, MiFinity og enkelte kryptovalutaer som mulige uttaksalternativer, mens andre oversikter også nevner kort og flere lommebøker. Den konkrete kassen er derfor den sikreste kilden til hva som gjelder i øyeblikket.
Deretter bør du kontrollere om personopplysninger og betalingsopplysninger stemmer. Navn, bostedsland og kontodetaljer må være konsekvente. I enkelte saker kan bankkontoens landkode måtte samsvare med det registrerte bostedslandet. Feil eller ufullstendige opplysninger kan føre til ekstra spørsmål, avvisning eller forsinkelse. Det er bedre å rette informasjonen før uttaksforespørselen enn å forsøke å løse problemet etterpå.
Til slutt bør du lagre bekreftelser, referansenummer og meldinger fra kundestøtten. Dersom en betaling stopper opp, gjør skriftlig dokumentasjon det lettere å forklare hva som har skjedd. Unngå samtidig å opprette en ny konto for å omgå et tilgangsproblem. Ved mistet passord eller problemer med den eksisterende kontoen bør den oppgitte kundestøtten kontaktes fra registrert e-postadresse.
Hvorfor identitetskontroll kan forsinke utbetalingen
Identitetskontroll, ofte omtalt som KYC, skal gjennomføres før uttak. Det kan innebære legitimasjon og i enkelte tilfeller dokumentasjon på bosted eller betalingsmetode. Kontrollen kan utløses når du ber om en utbetaling, eller når operatøren trenger mer informasjon. Selv om et innskudd gikk gjennom uten dokumenter, betyr det derfor ikke at uttaket blir godkjent automatisk.
Dokumentene bør være leselige, gyldige og samsvare med opplysningene på kontoen. Et navn som er skrevet forskjellig, en gammel adresse eller uklare bilder kan føre til ny forespørsel. Det samme gjelder bruk av en betalingsmetode som tilhører en annen person. Ikke send flere ulike versjoner av dokumentene enn nødvendig; følg heller instruksjonene som gis i kontoen eller av kundestøtten.
Behandlingstiden som er omtalt, er vanligvis 24–48 timer på hverdager før uttaket behandles. Etter godkjenning er elektroniske lommebøker og krypto i noen oversikter angitt til 0–24 timer, bankoverføring til 1–7 virkedager og kort til 1–5 dager. Dette er ikke løfter om en bestemt tid. For generell informasjon om forbrukerrettigheter og betalinger kan du også lese råd fra Forbrukertilsynet.

Grenser, omsetningskrav og kostnader må vurderes samlet
Betalingsoversiktene oppgir ulike beløpsgrenser. Ett eksempel er en grense på 6 250 kroner per transaksjon og per dag for kontonivå 1–25, med 187 500 kroner per måned. Andre presentasjoner nevner 5 000 kroner per dag og 300 000 kroner per måned. Forskjellene viser hvorfor du ikke bør planlegge en utbetaling ut fra en generell omtale. Kontonivå og gjeldende vilkår kan ha betydning.
En annen omtalt regel er at innskuddet må omsettes minst tre ganger før uttak. Dersom du har aktivert en bonus, kan det i tillegg finnes egne krav, tidsfrister, spillbidrag og grenser for maksimal innsats. Bonusvilkår kan også begrense hvor mye som kan tas ut. Før du gjør et innskudd med tanke på en senere utbetaling, bør du lese den aktive kampanjen og kontrollere om vilkårene passer til bruken din.
Gebyrer er ikke oppgitt som standard for innskudd i en generell oversikt, men betalingsleverandøren eller banken kan likevel ta egne kostnader. Valutaveksling kan også påvirke sluttbeløpet dersom kontoen, banken eller metoden håndterer en annen valuta. Et fornuftig kontrollpunkt er derfor å sammenligne beløpet som trekkes, beløpet som krediteres, og eventuelle kostnader før du bekrefter transaksjonen.
Når er en betalingsløsning praktisk – og når bør du være forsiktig?
En elektronisk lommebok kan være praktisk dersom den er tilgjengelig både for innskudd og uttak, og dersom kontoen allerede er bekreftet. Bankoverføring kan passe bedre for større eller mer tradisjonelle transaksjoner, men behandlingstiden kan være lengre. Kort kan være enkelt ved innskudd, mens uttaksfunksjonen kan være begrenset. Ingen metode er best i alle situasjoner.
Forsiktighet er særlig viktig ved krypto og ved metoder med uklare kostnader. Nettverksbekreftelser kan påvirke tiden, og feil adresse kan være vanskelig eller umulig å rette. Før en kryptotransaksjon bør du kontrollere valuta, nettverk og mottakerinformasjon nøye. For vanlige betalingsmetoder bør du undersøke om navnet på kontoinnehaveren må samsvare med navnet på spillekontoen.
Den samlede vurderingen bør handle om mer enn hastighet. Se på dokumentkrav, grenser, sporbarhet, gebyrer og hvor enkelt det er å få hjelp dersom noe går galt. Hold betalingskontoen under egen kontroll, og ikke la andre bruke den. Dersom vilkårene er uklare, eller uttaksmetoden ikke vises tydelig før innskudd, er det klokt å avklare dette først i stedet for å anta at en bestemt løsning vil fungere.
Vanlige spørsmål om innskudd og uttak
Kan samme metode brukes til innskudd og uttak?
Ikke nødvendigvis. Opplysningene viser at enkelte metoder kan støtte innskudd uten å være tilgjengelige for uttak. Kontroller derfor uttaksdelen etter innlogging. Den konkrete kassen, kontoen og betalingsleverandøren avgjør hvilke alternativer som faktisk tilbys.
Hvor lang tid kan et uttak ta?
Behandling er omtalt som 24–48 timer på hverdager, mens tiden etter godkjenning varierer mellom metoder. E-lommebøker kan gå raskere enn bankoverføring, men ingen angitt tid bør oppfattes som en garanti. Helger, dokumentkontroll og leverandørens egne rutiner kan påvirke forløpet.
Hva bør jeg gjøre hvis uttaket blir forsinket?
Kontroller først om KYC er fullført, om betalingsopplysningene er riktige, og om det finnes et omsetningskrav eller en grense. Ta vare på referansenummer og kontakt kundestøtten fra registrert e-postadresse. Unngå å opprette en ny konto for å omgå problemet.

